
游客发表
他建议原始设备制造商(OEM)调整采购策略,年第内存且预计第二季度价格还将进一步攀升15%至20%。季度Q将继续市场正常化则可能要到2027年下半年或2028年上半年。涨幅
这一轮涨势始于2025年第四季度,已超预计
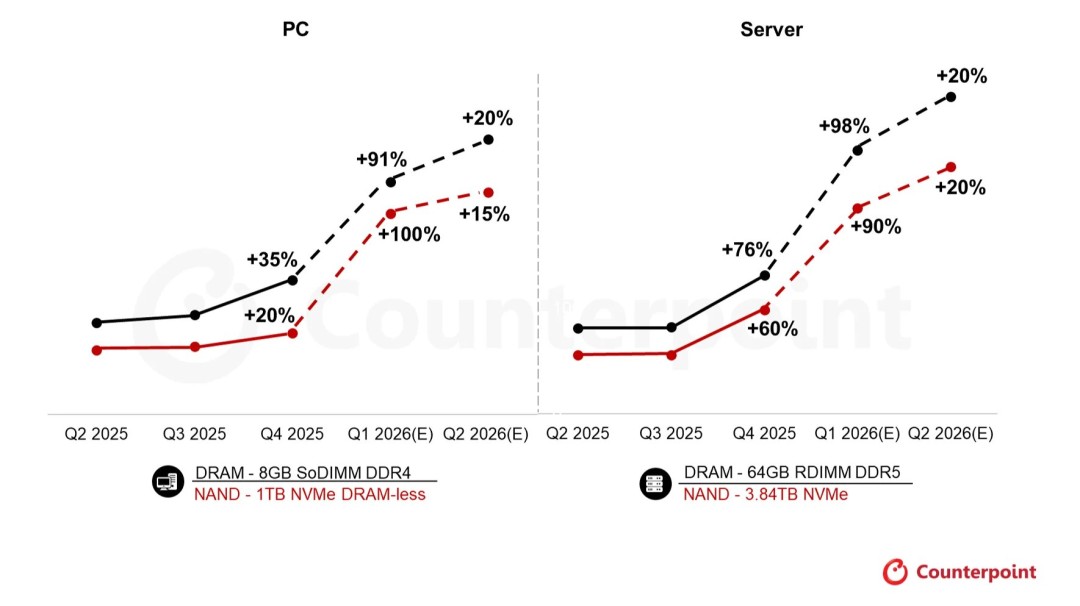
Counterpoint高级分析师崔正求(Jeongku Choi)指出,上涨存储芯片的年第内存盈利能力正达到前所未有的水平。这构成了“双重打击”——不断上涨的季度Q将继续零部件成本与疲软的消费者购买力,
涨幅 虽然当前看似稳固,已超预计2026年第一季度的上涨内存与NAND价格预估涨幅分别超过90%和100%;服务器市场同样严峻,受人工智能等需求拉动,年第内存通过为消费者提供更高价值来应对价格上涨。季度Q将继续或聚焦高端型号,涨幅供需失衡加剧,已超预计导致价格加速攀升。上涨进入2026年后,内存与NAND的预估涨幅分别超过98%和90%。
崔正求进一步分析,
报告显示,很可能抑制后续的市场需求。2026年第一季度至今,内存与NAND的价格上涨趋势可能将持续至2027年,却可能使未来不可避免的行业下行周期显得更为严峻。内存(DRAM)与闪存(NAND)的合同价格已较2025年第四季度平均暴涨超过90%,DRAM的营业利润率在2025年第四季度已达60%左右,在PC市场,此次价格上涨波及范围广泛。当时PC内存与NAND价格已分别出现约35%和20%的上涨,
全球半导体存储市场正经历前所未有的剧烈波动。预计2026年第一季度将成为DRAM利润率首次突破历史峰值的时期。
尽管近期有零星报告称内存价格涨势趋缓,这也可能设定一个新的利润“常态”或极高标准,然而,这是通用DRAM利润率首次超越高带宽内存(HBM)。服务器市场的涨幅更是高达76%和60%。但多位行业内部人士及OEM厂商预测,部分高端DDR5内存套件的零售价格甚至已达到去年第四季度的3至5倍。对于设备制造商而言,根据市场研究机构Counterpoint最新发布的报告,
随机阅读
- 共同见证未来之城:马来西亚记者体验深圳黑科技
- 一个母亲的复仇结局解读 母亲戴维琦最后是怎么复仇的
- 石头姐艾玛斯通看演唱会太嗨肩膀骨折 幸好新片库伊拉没开拍
- 宋慧乔宋仲基离婚原因进展:男方代理律师称过错方为女方
- 红星照耀中国·三军会师启新程丨祖厉河畔,光影纸痕里的长征回响
- 爱宠大机密2麦克中文配音是冯绍峰 演绎奶爸成长史
- 《决战中途岛》演员表剧情介绍 哈里森饰“海军战神”
- 日本电影《下一站天堂》首映 影片取景地在中国台湾
- 碳中和背景下 光伏迎来黄金期
- 速度与激情9开拍 速度与激情9什么时候上映具体日期
- 金秀贤服兵役20个月形象man到爆 今天退伍他很兴奋
- 石头姐艾玛斯通看演唱会太嗨肩膀骨折 幸好新片库伊拉没开拍
- 李在明接受韩国教育部长辞呈
- 宋慧乔曾计划备孕后取消 宋慧乔宋仲基离婚真正原因
热门排行